次の危機は、金利で読む
この記事についてAbout this article
ゴールGoal 次の危機を金利の形で読む
こんなあなたへFor you if 日銀の利上げが資産にどう響くか気になる方
この記事の要約Summary
日米の金利と8つの危機を1970年から並べ、危機の前に出る形・本当の円高の条件・型ごとに強い資産を図で整理します。
- 所要時間Time
- 8分
- 必要な準備What you need
- ー
日米の金利・円・金・株を、1970年から並べてみました。 危機の前には、毎回よく似た形が現れています。
※2026年9月時点
「次の危機は、どこから来るの?」
日銀の利上げや円高のニュースを見て、自分の資産は大丈夫かと気になっている方に向けた記事です。
この記事は、その疑問へのお答えです。 「いつ」は誰にも分かりません。ただ「どんな形で来るか」は、金利で読めます。
日米の金利と危機の歴史
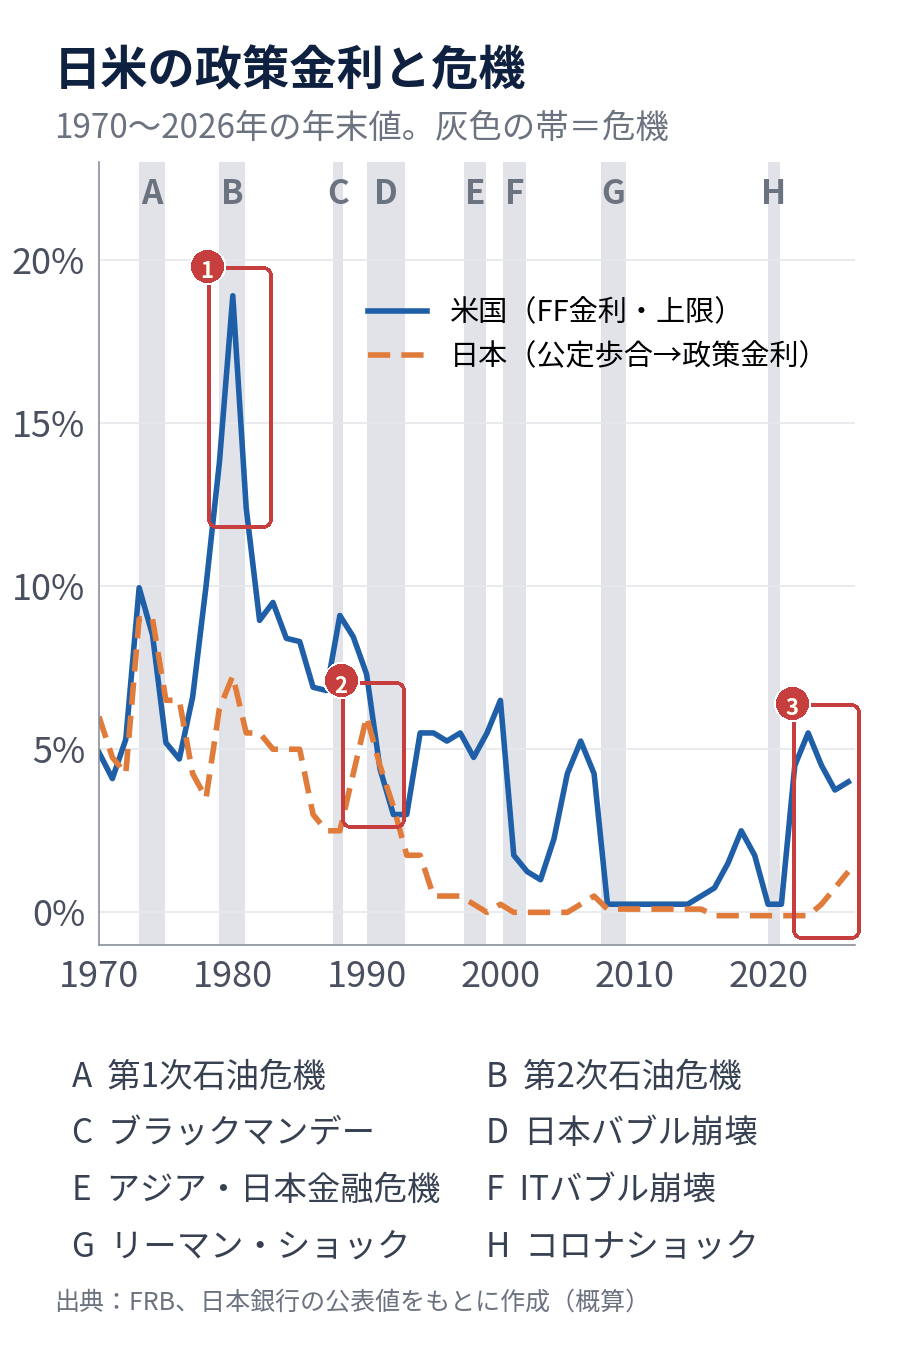
まず、日米の政策金利を1970年から並べます。 政策金利とは、中央銀行が決める「お金を借りるときの基準の金利」です。 灰色の帯は、この間に起きた8つの大きな危機です。
見どころ:危機の前に金利が高く、危機の後に急に下がる形。
- 米国は1980年に約19%まで上げ、物価の高騰を抑え込みました。
- 日本は1990年に6%まで上げた直後、バブルが崩れました。
- 2026年は日米とも利上げの途中です。
過去の金利と物価は、FRB・日本銀行・各国の統計をもとに整理しました[1][2][3]。
今、米国の政策金利は3.75〜4.00%です[4]。 2026年9月16日、2023年以来となる利上げを決めました[4]。 日本は2025年12月に0.75%へ上げました[5]。 2026年9月18日には1.25%へ上げ、1995年以来の高さになりました[6]。
日本の利上げは危機と重なる
日本だけを見ると、はっきりした特徴があります。 日銀が「最後に上げた時期」と危機が、ほぼ同じタイミングで来ています。
見どころ:縦の年表で、日銀の利上げの天井と危機の近さを見る。
- 紺の点の3回は、利上げの天井と危機がほぼ同時。
- オレンジの点の3回は、利上げの直後に世界的な急落。
- 下の帯。米国は天井から約1年後、日本はほぼ同時に危機が来る。
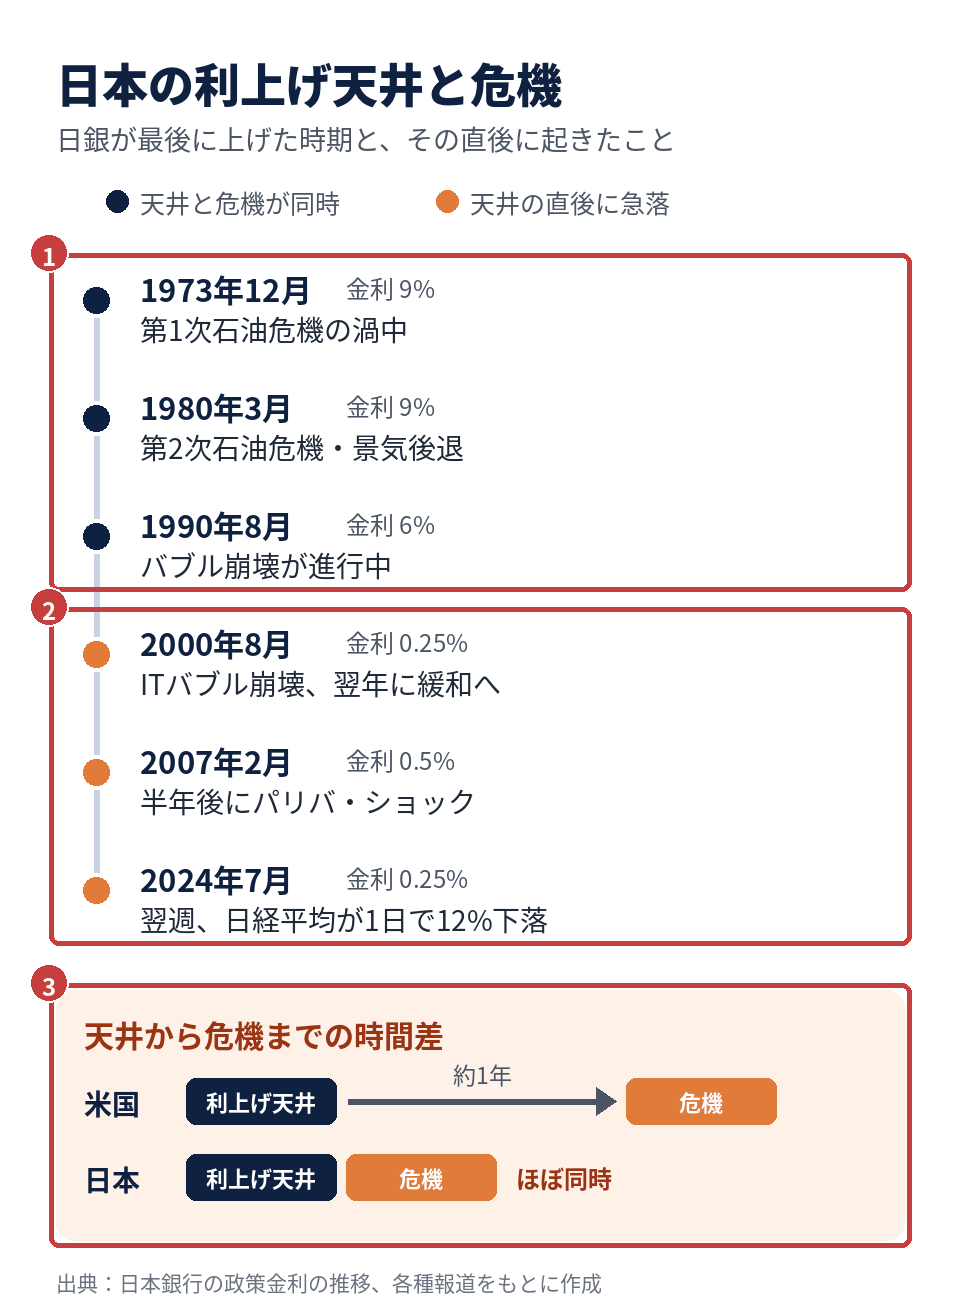
1990年までの3回は公定歩合、2000年以降の3回は短期金利(無担保コール翌日物)の誘導目標です[2]。 日銀は、世界の景気の動きに少し遅れて動く傾向があります。 そのため、日本の利上げが世界の景気の天井と重なりやすいのです。 2024年8月5日、日経平均は1日で12%下げました。 日銀の利上げの、わずか数日後でした。
円は世界の「貸し手」
なぜ日本の利上げが世界に響くのか。 理由は、円が世界にお金を貸す側にいるからです。
見どころ:円が世界に流れる2本の管と、逆流する赤い点線。
- 太い管。日本の生保・年金・個人が持つ外貨資産で、1,806兆円。
- 細い管。海外勢が円を借りて運用する円キャリーで、約40兆円。
- 赤い点線。日銀が利上げすると、両方の流れが逆向きになる。
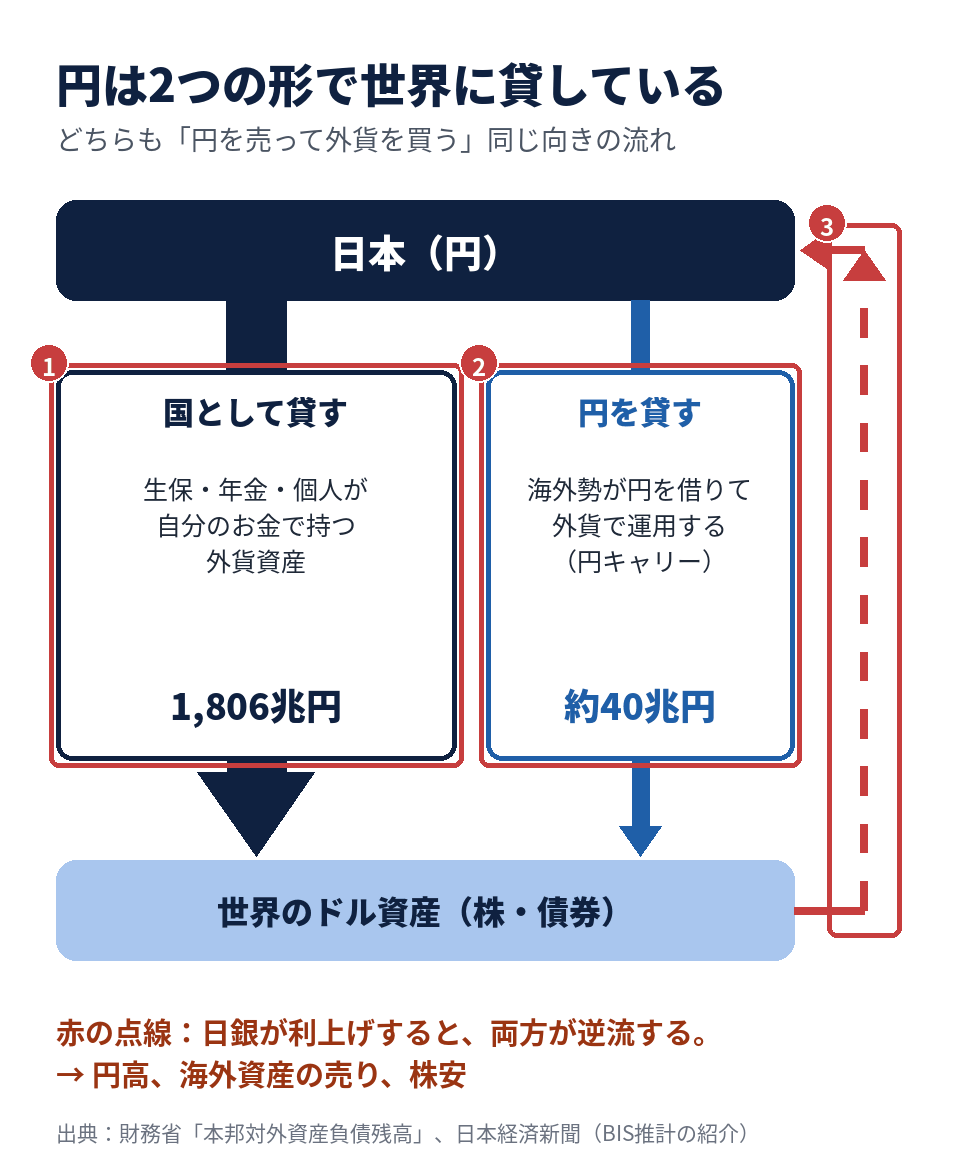
金利の安い円を借りて、金利の高いドルなどで運用する取引です。 これを「円キャリー取引」と呼びます。 国際決済銀行(BIS)は、その規模を2024年時点で約40兆円と推計しています[7]。 ただし、デリバティブなど統計に表れない部分もあり、正確な残高は誰にも分かりません。
1本目の太い管の規模は、もっと大きくなります。
見どころ:日本が海外に持つ資産の中身。
- 売り買いしやすい証券は、日本側が769兆円、海外側が644兆円。
- 差し引きで一番大きいのは、海外の工場などの直接投資。
- 政府の外貨準備は214兆円。為替介入の元手になるお金です。
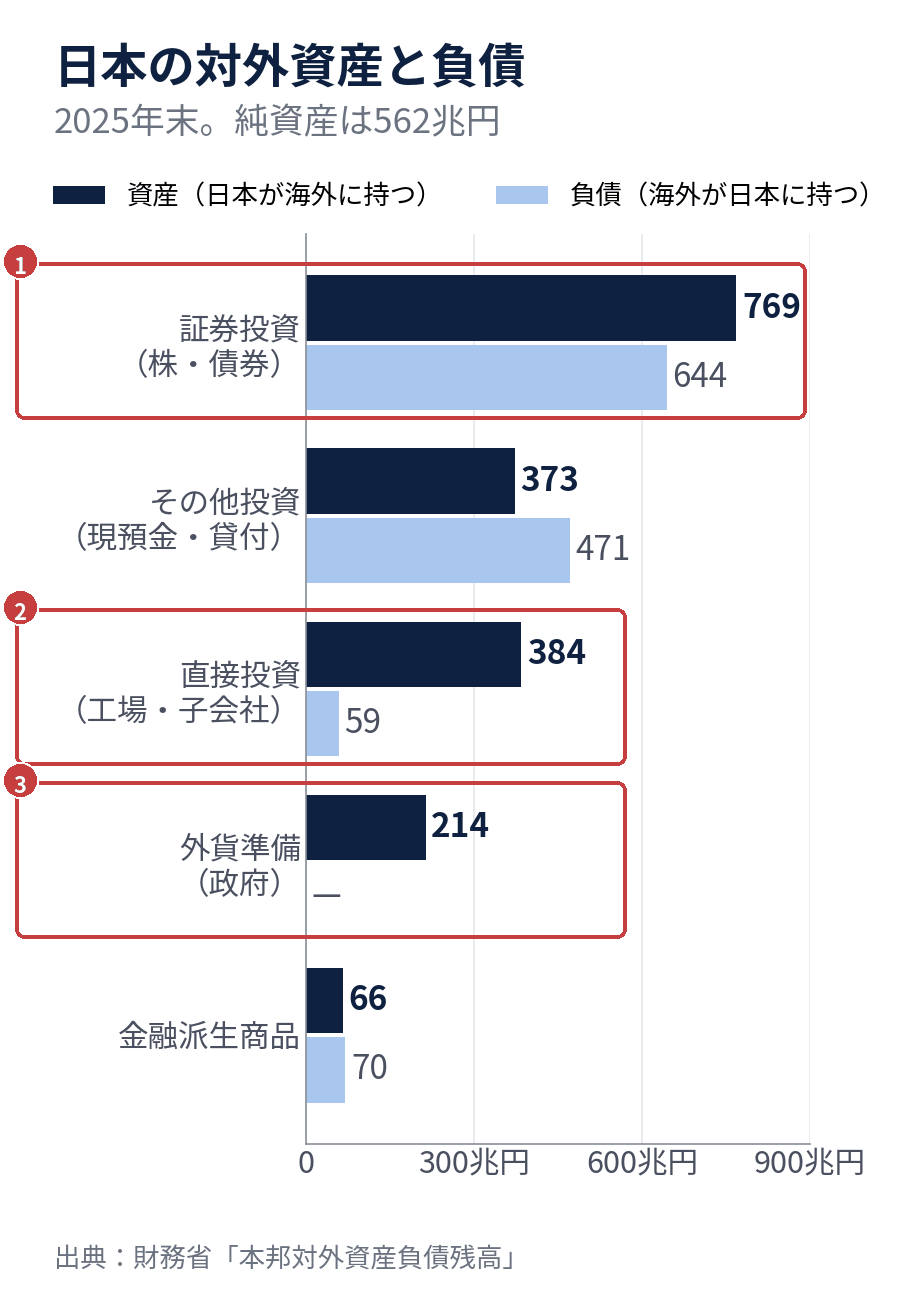
日本の対外資産は1,806兆円、差し引きの純資産は562兆円です[8]。 23年末まで世界一でしたが、今はドイツ・中国に次ぐ3位です[8]。 すぐに動かせる証券が、日本と海外の双方に数百兆円ずつあります。 巻き戻しが起きると、両方向から円が買われる可能性があります。
今年の円高は政府の力
2026年の夏、円は大きく動きました。
見どころ:円高を起こした「力」が、局面ごとに違うこと。
- 164円目前から155円台へ。日米の協調介入による円高。
- 160円台から152円台へ。日米の金利差が縮むとの見方による円高。
- 日銀の利上げ当日に、逆に円安へ戻った。
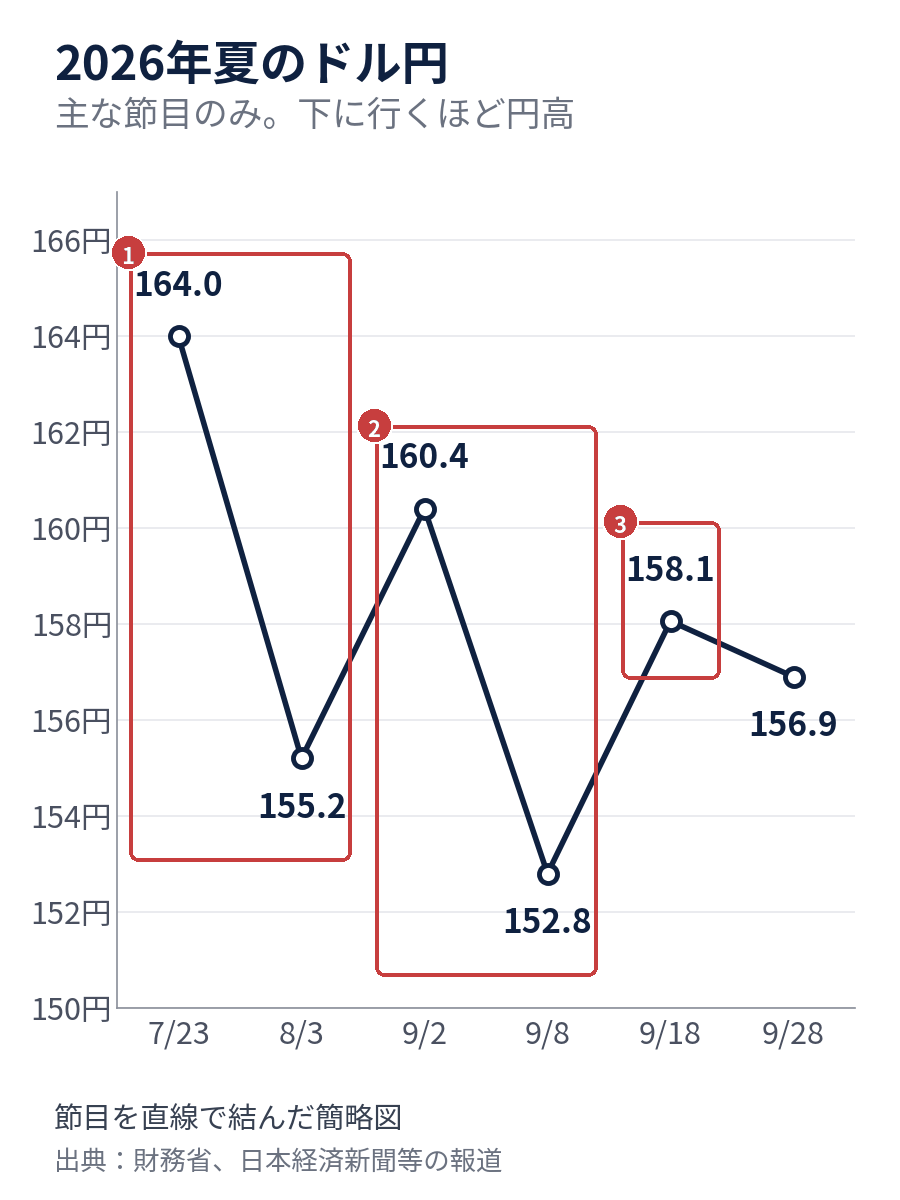
1つ目は、1998年以来28年ぶりとなる日米協調の円買い介入でした[9][10]。 7月30日〜8月26日の介入額は15兆3,993億円で、過去最大です[11]。 これは外貨準備214兆円の約7%にあたります。
つまり、この円高は政府がお金を使って起こしたものです。 生保・年金・個人の外貨資産は、ほとんど円に戻っていません。 9月8日には、金利差の縮小を見込んで一時152円台まで円高が進みました[12]。 それでも利上げの後には、円は158円台まで戻りました[13]。
なお、投機筋の円売りは今は膨らんでいない、との分析もあります[13]。 巻き戻す燃料が少ない今は、大きく崩れにくい局面です。
本当の円高が始まる条件
では、民間のお金が本当に戻るのはいつか。 過去に円が大きく上がった場面には、共通の条件がありました。
見どころ:上から、きっかけ→戻る順番→結果の3段で読む。
- 日本の金利は上がり、米国の金利は下がる。差が両側から縮む。
- 階段の左から順に動く。右に行くほど、戻るお金の規模が大きい。
- 円が急騰し、物価が下がって、日銀は利上げを止めることになる。
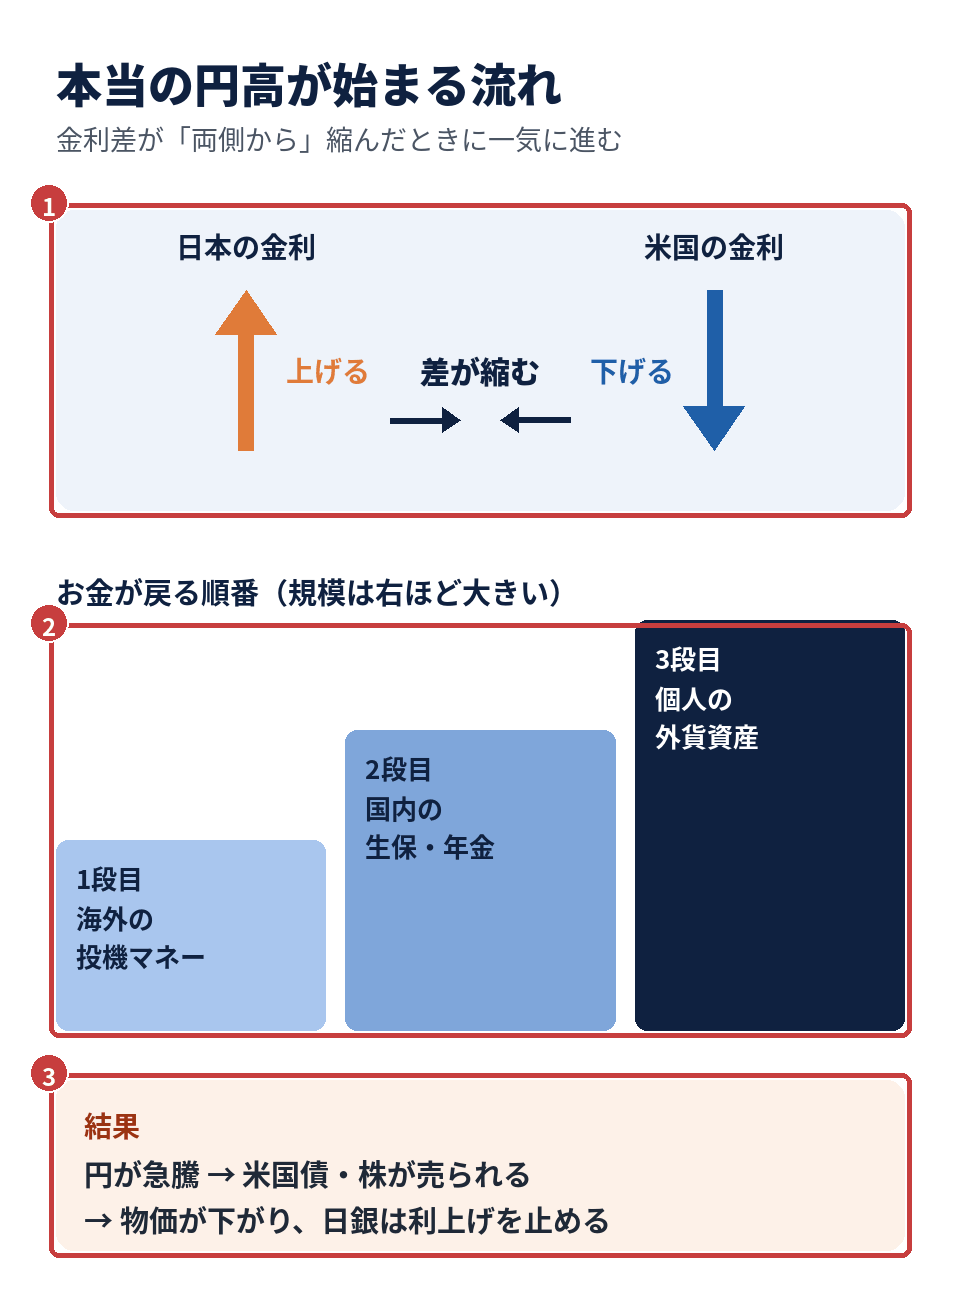
2007年と2024年は、どちらも米国の利下げ観測が強まった局面でした。 逆に今は、日米が同時に利上げしているため、金利差が縮みにくい状態です。 FRBは2026年末も2027年末も、4.00〜4.25%を見込んでいます[14]。
ただ、条件の一部はすでにそろい始めています。 日本の10年国債の利回りは、9月15日に一時3.035%まで上がりました[15]。 為替の変動を避ける費用を、ヘッジコストと呼びます。 これを払う投資家には、日本国債のほうが有利な水準に近づいています。 (米10年債約4.8%−ヘッジコスト約2.8%≒約2%、という概算)
実質金利が示す危険ライン
金利の「本当の重さ」は、物価を引いた実質金利で見ます。 実質金利=政策金利−物価上昇率です。
そのとおりです。 物価が金利より速く上がっていれば、借りたお金の重さは実質的に軽くなります。
見どころ:実質金利がプラス2〜3%で続いた後に、危機が来ること。
- 米国は2006年前後に実質+2%。その後にリーマン・ショック。
- 日本は1985〜90年に実質+2〜3%が続き、バブルが崩れた。
- 今の日本の実質金利は約−0.5%。まだ引き締めに入っていない。
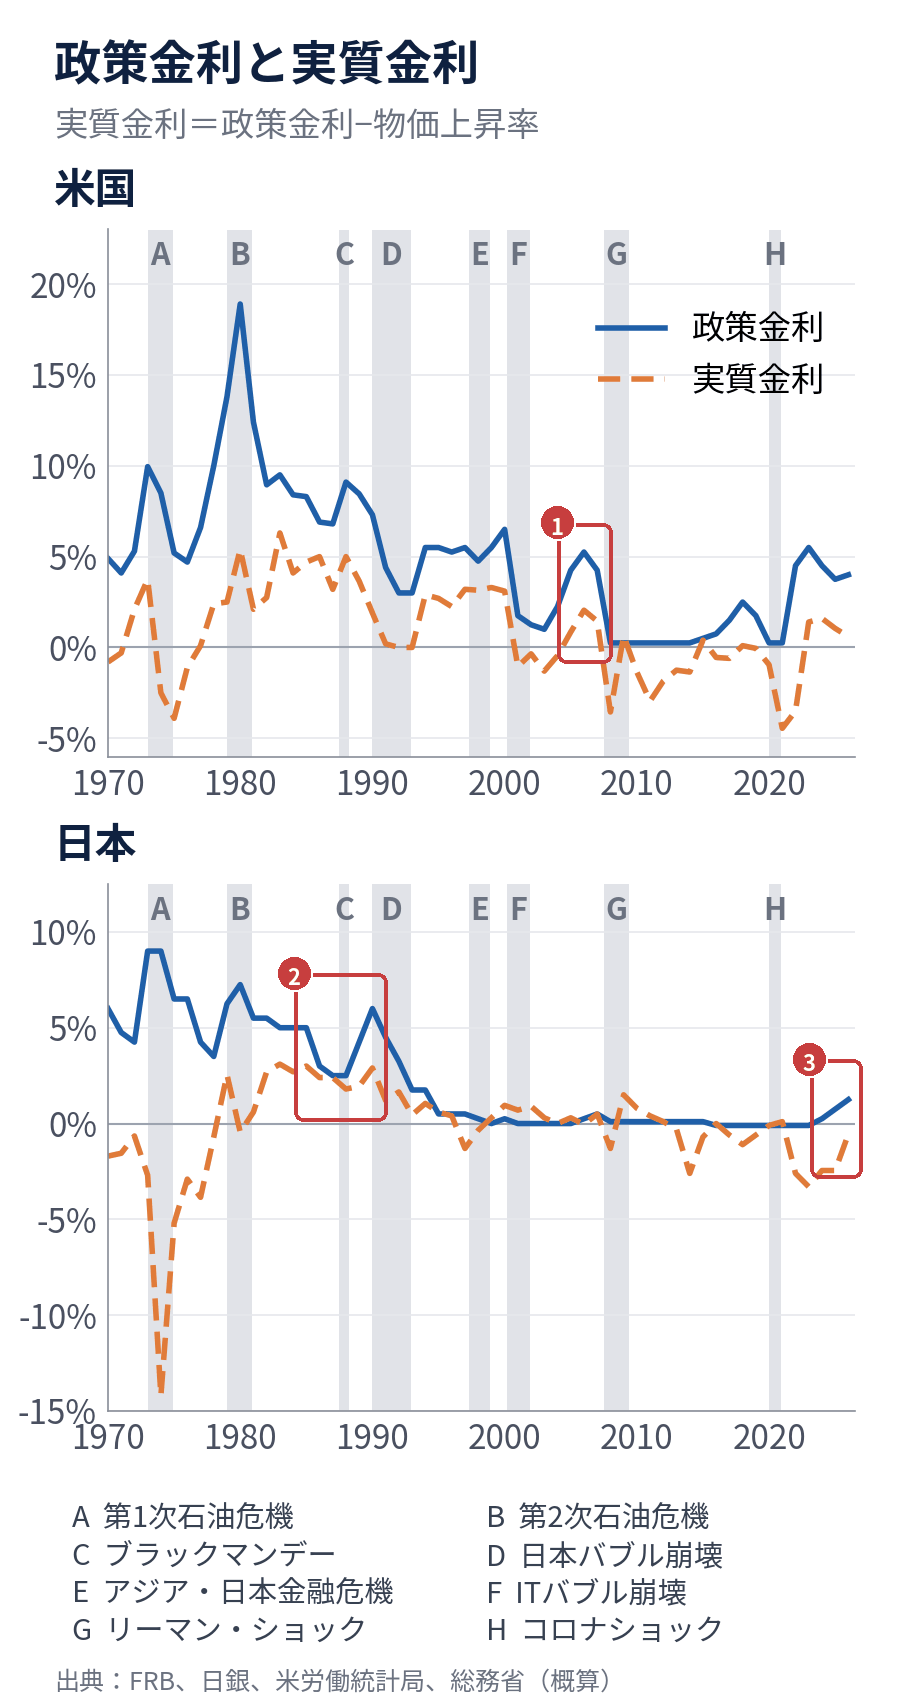
石油危機(A・B)だけは例外です。 物価が急騰して、実質金利はマイナスでした。 金利ではなく、原油が引き金になった危機です。
今の米国の実質金利は約+0.6%です。 日本の物価上昇率は2025年に3.2%でした[16]。 今は、コアの物価上昇率1.7%(8月)に対して政策金利1.25%です[17]。 どちらも、過去の危険ラインにはまだ届いていません。
日本の図では、もう一つ気づくことがあります。 物価がマイナスからプラスに転じた1997年と2008年に、危機が重なっています。 どちらも、景気が弱い中で消費税増税や原油高が来た年でした。 弱い景気に「コスト型の値上がり」が来ると危ない、と読めます。
危機には3つの型がある
8つの危機は、起き方で3つに分けられます。
見どころ:縦は構造のもろさ、横は引き金がどこから来たか。
- 左上の構造型。内側にたまった借金が、引き締めで崩れる。
- 右上の混合型。外からの引き金を、もろい構造が増幅する。「今」はここ。
- 右下のブラックスワン。コロナのように、構造と関係なく来る。
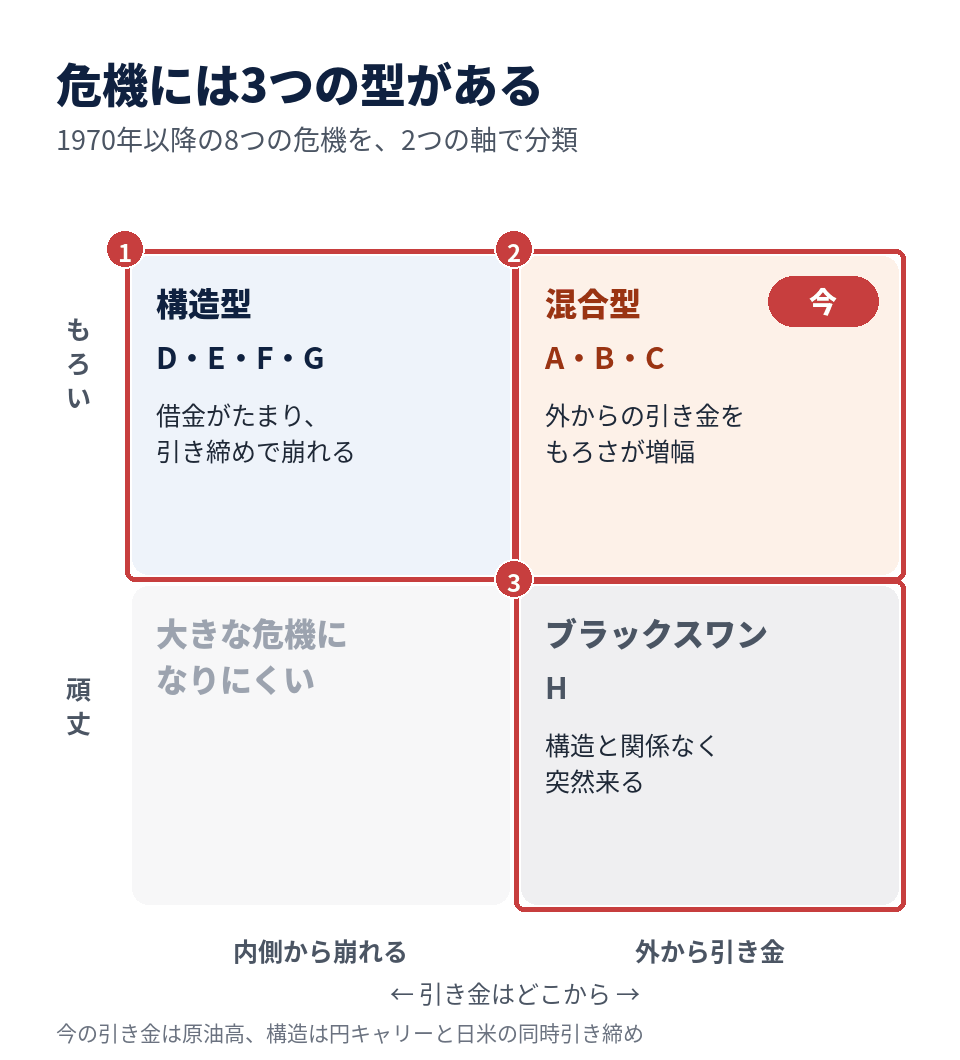
今の引き金は原油高、増幅する構造は円キャリーと日米の同時引き締めです。
危機に強い資産はどれか
ドル・円・金・株の動きを、年ごとの変動率で並べます。
見どころ:危機の年に、何が上がり何が下がったか。
- 2008年は日経平均−42%に対し、円は対ドルで約23%上昇。
- 1973〜74年の石油危機では、金が2年続けて60〜70%上昇。
- 2026年は日経平均が年初来で約30%上昇し、株だけが突出。
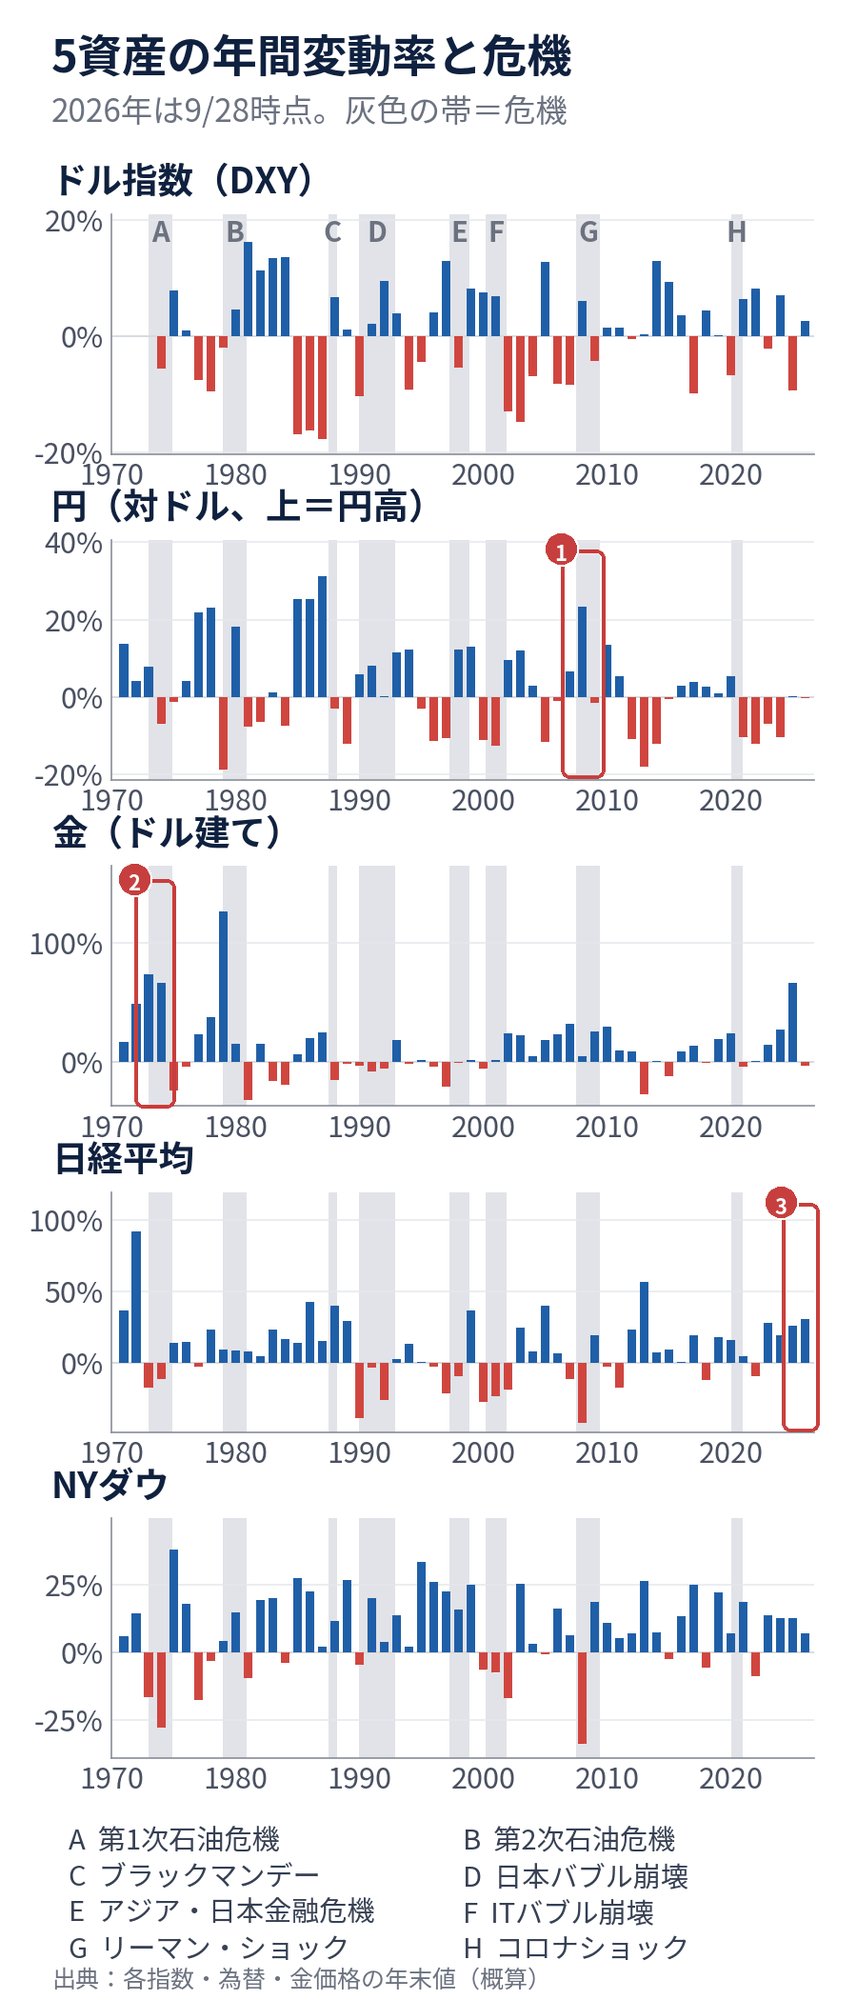
日経平均は9月28日に65,877円で取引を終えています[18]。 危機の年に、株がプラスだったことはほとんどありません。 代わりに、円と金が交互に守り役を務めています。 信用が縮む型の危機では円、物価が上がる型の危機では金です。
金は一度下がってから、一番早く戻る資産でもあります。 2008年は3割下げてから、3年後に高値を大きく更新しました。 今年は1月に初めて5,000ドルを超えました[19]。 その後、高値から数日で約1,200ドル下げる荒い動きもありました[19]。 9月28日時点では約4,150ドルです[20]。
円を使う日本の個人には、もう一つ大事な視点があります。 米国株は、株の値動きと為替の値動きの両方を受けます。
見どころ:円で見ると、危機の型で米国株の結果が逆になること。
- 1987年は円高で、円で見た米国株は−22%。日本株は上昇。
- 1997〜2001年は円安で、円で見た米国株はプラス。日本株は大きく下落。
- 2008年は株安と円高が重なり、円で見た米国株は−46%。
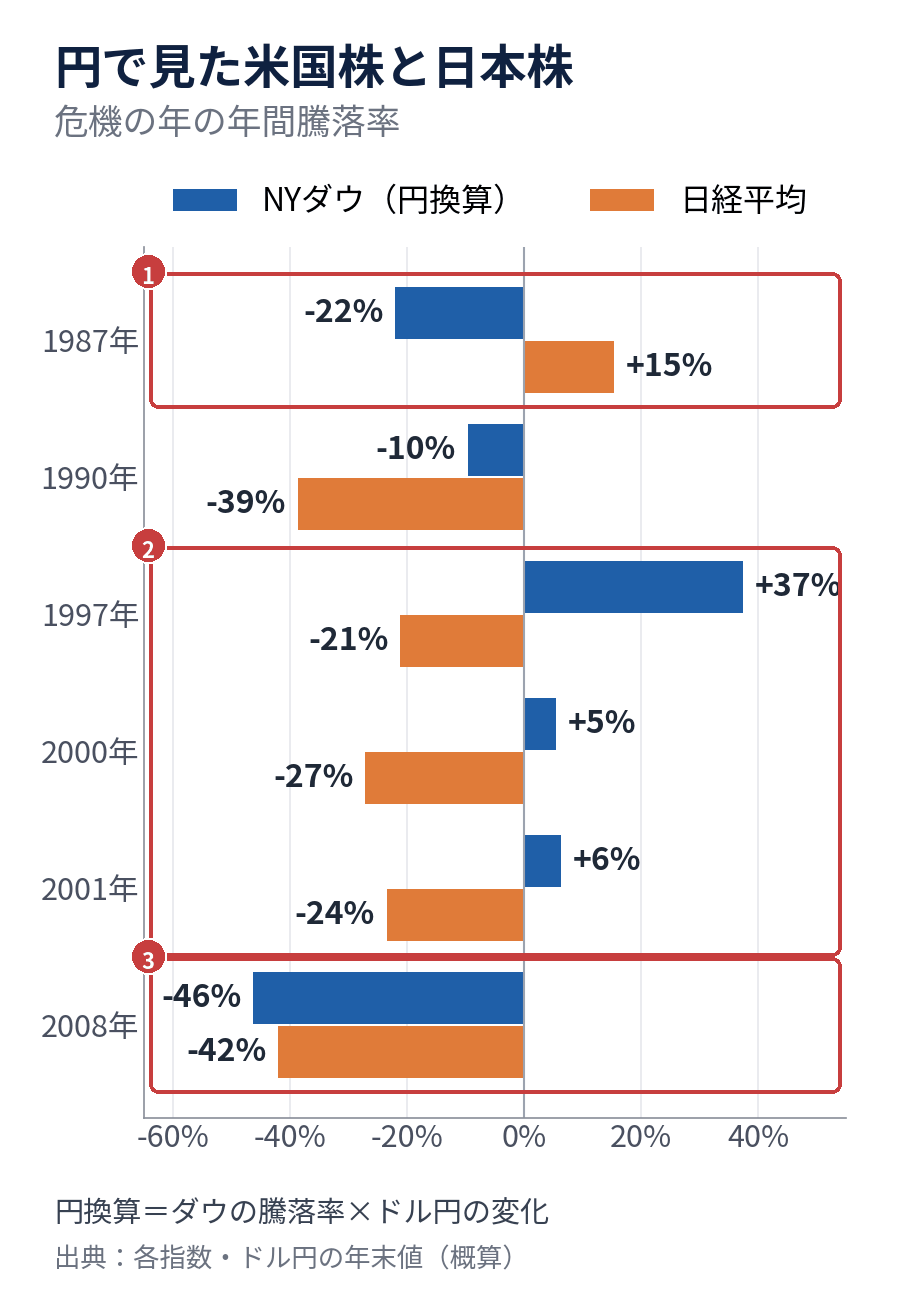
円高型の危機では、米国株が一番痛い資産になります。 日本発の危機では、逆に米国株が守りになります。 この記事で見てきた「日銀の利上げ×米国の利下げ」は、円高型です。
型ごとの強い資産を、まとめておきます。
見どころ:青は強い、赤は弱い。列ごとに色の並びが変わる。
- 信用が縮む型の列。円の現金と米国債が青、円で見た米国株は濃い赤。
- 物価が上がる型の列。金が青に変わり、米国債は赤に変わる。
- どちらの列でも変わらない強さは、売らされない状態。
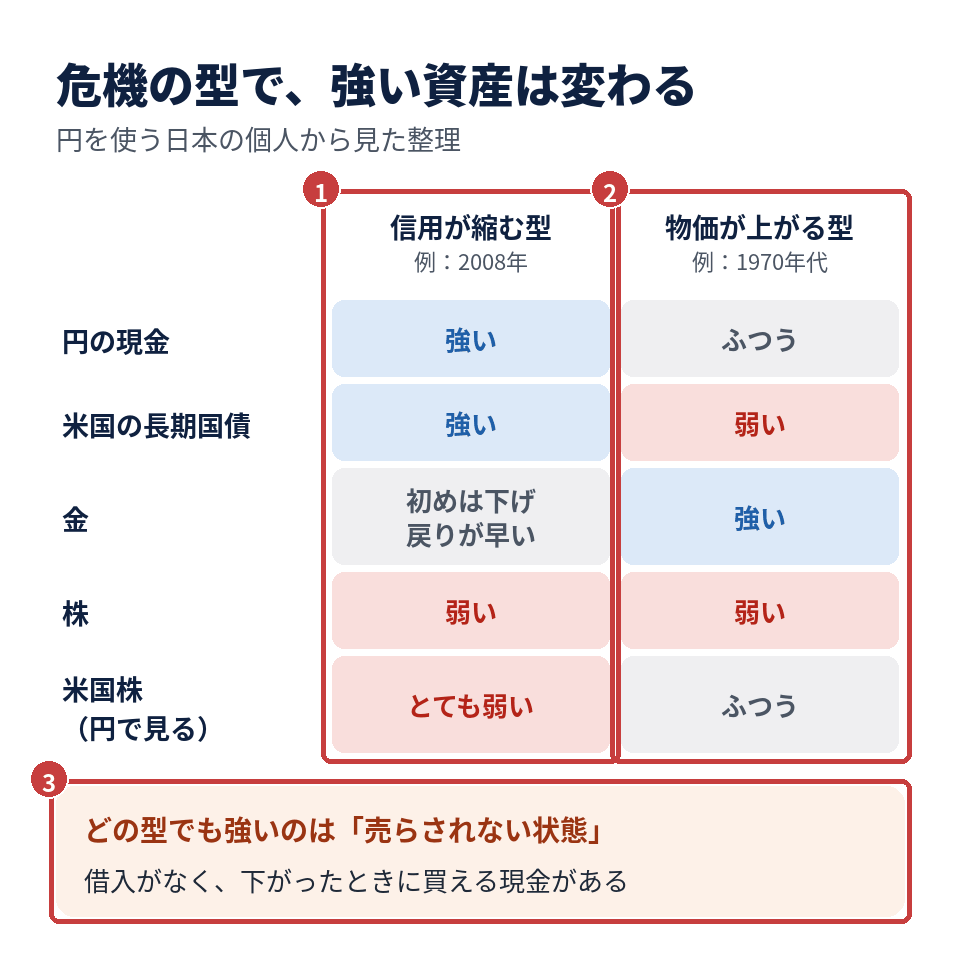
1997年のように、円も金も下がった年もあります。 一つの資産に頼らず、「売らされない状態」を保つことが土台です。 借入がなく、下がったときに買える現金がある状態のことです。
教科書で確かめる
ここまでの見方は、経済学の理論でどこまで説明できるのか。 確かめると、理論で説明できる部分と、経験則の部分に分かれます。
見どころ:左の帯の色が濃いほど、理論の裏付けが強い。
- 上の5つは、理論や実証研究で説明できる[21][22][23]。
- 下の2つは、少ない観察からの経験則。
- 時期はシナリオとして使い、予言には使わない。
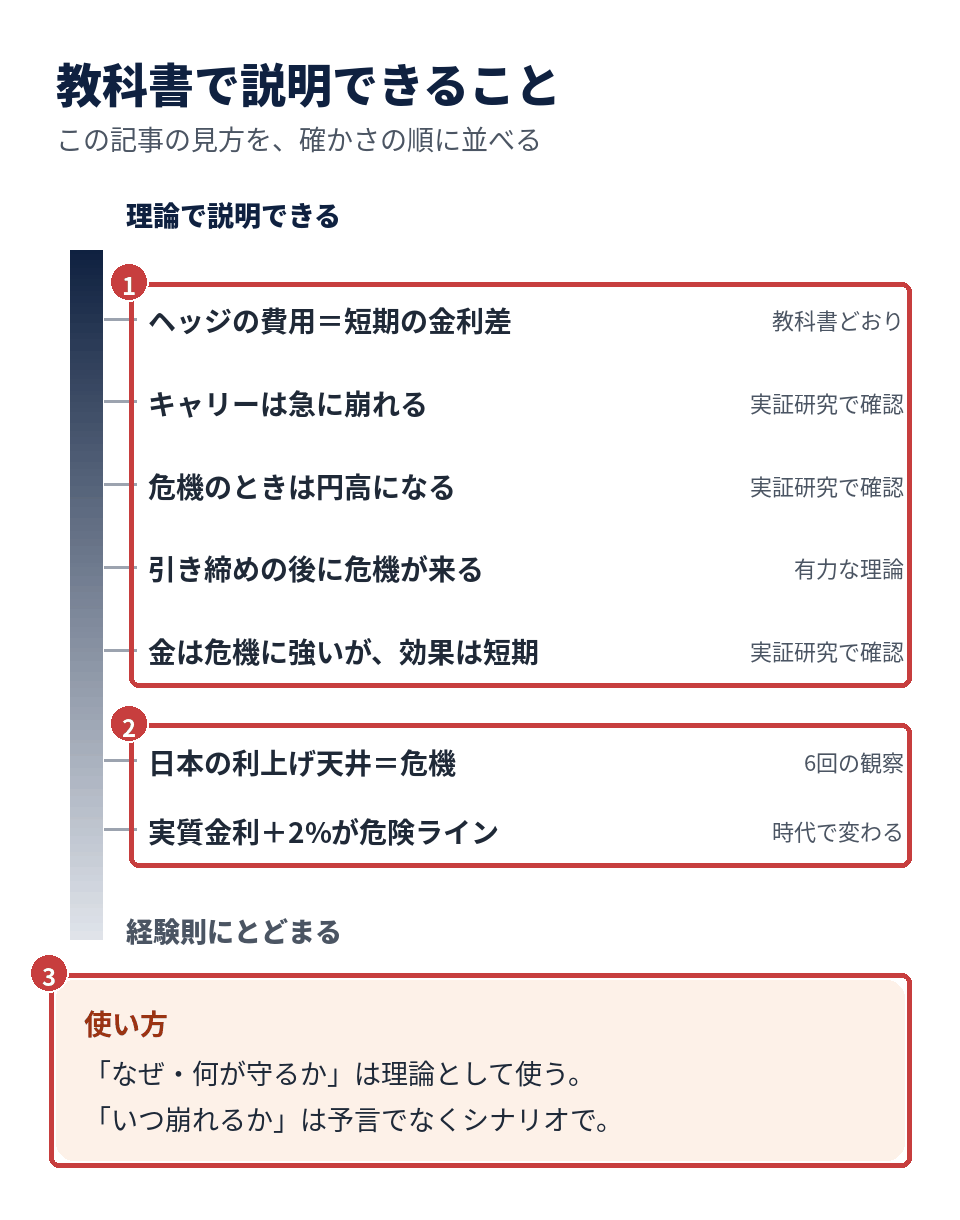
キャリー取引は、教科書の理屈では本来もうからないはずの取引です[24]。 現実には長くもうかり続け、その代わりに急に崩れることが確認されています[22]。 金が危機に強い効果も、短い期間に限られるという研究があります[25]。
まとめ
- 危機の前には、実質金利が高い状態が続いていました。
- 日本の利上げの天井は、危機とほぼ同時に来てきました。
- 円は世界の貸し手で、日銀の利上げはその資金を呼び戻す合図になります。
- 本当の円高は、米国が利下げに転じたときに始まりやすい形です。
- その型なら、円で見た米国株が一番痛く、円の現金が一番強くなります。
ただし「いつ」は誰にも分かりません。 シナリオとして持ち、売らされない状態を保つことが一番の備えです。
経済の学び直しを、身近な価格のメモから始める方法も書いています。
 くわしくはこの記事でエンジニアが経済を学び直す理由。最初の一歩の踏み出し方教科書ではなく、毎日の値札から経済を学ぶ3ステップです。
本記事は情報提供を目的としたもので、特定の投資を勧めるものではありません。
参考資料
- [1] FRED「Federal Funds Effective Rate」 fred.stlouisfed.org
- [2] 日本銀行「時系列統計データ検索サイト」 stat-search.boj.or.jp /「基準割引率および基準貸付利率(従来『公定歩合』として掲載されていたもの)の推移」 boj.or.jp
- [3] 米労働統計局「Consumer Price Index」 bls.gov / 総務省統計局「消費者物価指数」 stat.go.jp
- [4] FRB「Federal Reserve issues FOMC statement」2026年9月16日 federalreserve.gov / CNBC「Fed rate decision September 2026」 cnbc.com
- [5] ピクテ「日銀12月会合、予想通りの利上げに対する評価」2025年12月22日 pictet.co.jp
- [6] 東京海上アセットマネジメント解説「日銀金融政策決定会合(2026年9月)」THE GOLD ONLINE gentosha-go.com
- [7] 日本経済新聞「日銀利上げ、試される円キャリー」(BISの分析を紹介) nikkei.com
- [8] 財務省「令和7年末現在本邦対外資産負債残高の概要」 mof.go.jp
- [9] 国際通貨研究所「28年ぶりの日米円買い協調介入の背景と影響」2026年8月12日 iima.or.jp
- [10] 日本経済新聞「日米協調介入、どうなる円相場」 nikkei.com
- [11] 日本経済新聞「7〜8月の円買い為替介入、総額15兆円」 nikkei.com
- [12] FNN「円相場が1ドル=152円台に上昇」2026年9月8日 youtube.com
- [13] 外為どっとコム「ドル/円今日の見通し」2026年9月24日 gaitame.com
- [14] Bondsavvy「September 2026 Fed Dot Plot」 bondsavvy.com
- [15] NHK(2026年9月15日)長期金利の上昇に関する報道 news.web.nhk
- [16] 総務省統計局「消費者物価指数(CPI)2025年平均」 stat.go.jp
- [17] 総務省統計局「消費者物価指数(CPI)全国 最新の月次結果」 stat.go.jp
- [18] 株探「マーケット日報」2026年9月28日 kabutan.jp
- [19] CNBC(2026年1月26日)金価格が初めて5,000ドルを超えたことの報道 cnbc.com
- [20] USAGOLD「Daily Precious Metals Market Report」2026年9月28日 usagold.com
- [21] Minsky, H. P. (1986) Stabilizing an Unstable Economy. Yale University Press.
- [22] Brunnermeier, M., Nagel, S., Pedersen, L. (2008) “Carry Trades and Currency Crashes.” NBER Macroeconomics Annual 23.
- [23] Ranaldo, A., Söderlind, P. (2010) “Safe Haven Currencies.” Review of Finance 14(3).
- [24] Fama, E. (1984) “Forward and Spot Exchange Rates.” Journal of Monetary Economics 14(3).
- [25] Baur, D., Lucey, B. (2010) “Is Gold a Hedge or a Safe Haven?” Financial Review 45(2).
図の1970〜2025年の値(金利・実質金利・年間変動率・円で見た米国株)は、上記の統計をもとに年末値・年平均値を整理した概算です。
経済学習の関連記事More from Learning Economics
おすすめ記事Recommended
もっとみるSee more →
最初の15分で、準備は終わる
「で、結局何から始めればいいの?」に答えます。準備は15分、入れて・ログインして・1つ頼んで・フォルダを1つ渡すまでを全5ステップで案内します。押す場所は画面の絵つき。印刷して使えるチェックシートもあります。
会社のページを、今日つくる
「ホームページってそんなに大変なもの?」に答えます。箇条書きのメモから会計事務所の紹介ページを1枚つくった記録です。ページを構成する6つの箱と、置き場所・ドメイン・表示規程という作ったあとの宿題までまとめました。
業務専用ツールを、自作する
「これ専用のソフトって無いのかな」に答えます。顧問料の見積もり計算を自作ツールにした記録です。金額と一緒に根拠を出させる頼み方と、決めていなかった社内ルールが穴として露出するという副産物までまとめました。
メールと予定を、つなぐ
「毎回コピペしているけど省けないの?」に答えます。カレンダーとメールをつないで今週のブリーフを出させた記録です。予定とメールを重ねて初めて見える見落としと、読むだけ・下書きまで・送信までの鍵の範囲をまとめました。
社内ダッシュボードを、発注ゼロで
「ダッシュボードは発注したら何十万でしょ?」に答えます。売上CSVを1本渡してブラウザで開ける画面を作らせた記録です。見たい形の画面は発注ゼロで手に入る一方、データが勝手に最新になる仕組みは別だ、という線引きまでまとめました。